Finanças e controles FIN-AP
Contas a pagar
Da compra ou obrigação à baixa, com origem única e reflexos em caixa e contabilidade.
Ampliar em nova aba ↗OIKVRA conecta atividades empresariais por fatos e documentos rastreáveis. Os diagramas abaixo explicam a origem das informações, o que cada área faz e quais resultados seguem para outros módulos.
Estes são mapas de referência, não uma demonstração em produção. Automações, integrações e passos disponíveis variam conforme a versão, a implantação, a licença e a homologação.
Cada desenho identifica a origem do fato, as etapas de tratamento e o impacto nos demais domínios. É assim que se avalia a coerência de um ERP: rastreabilidade, estados, validações e consequências.

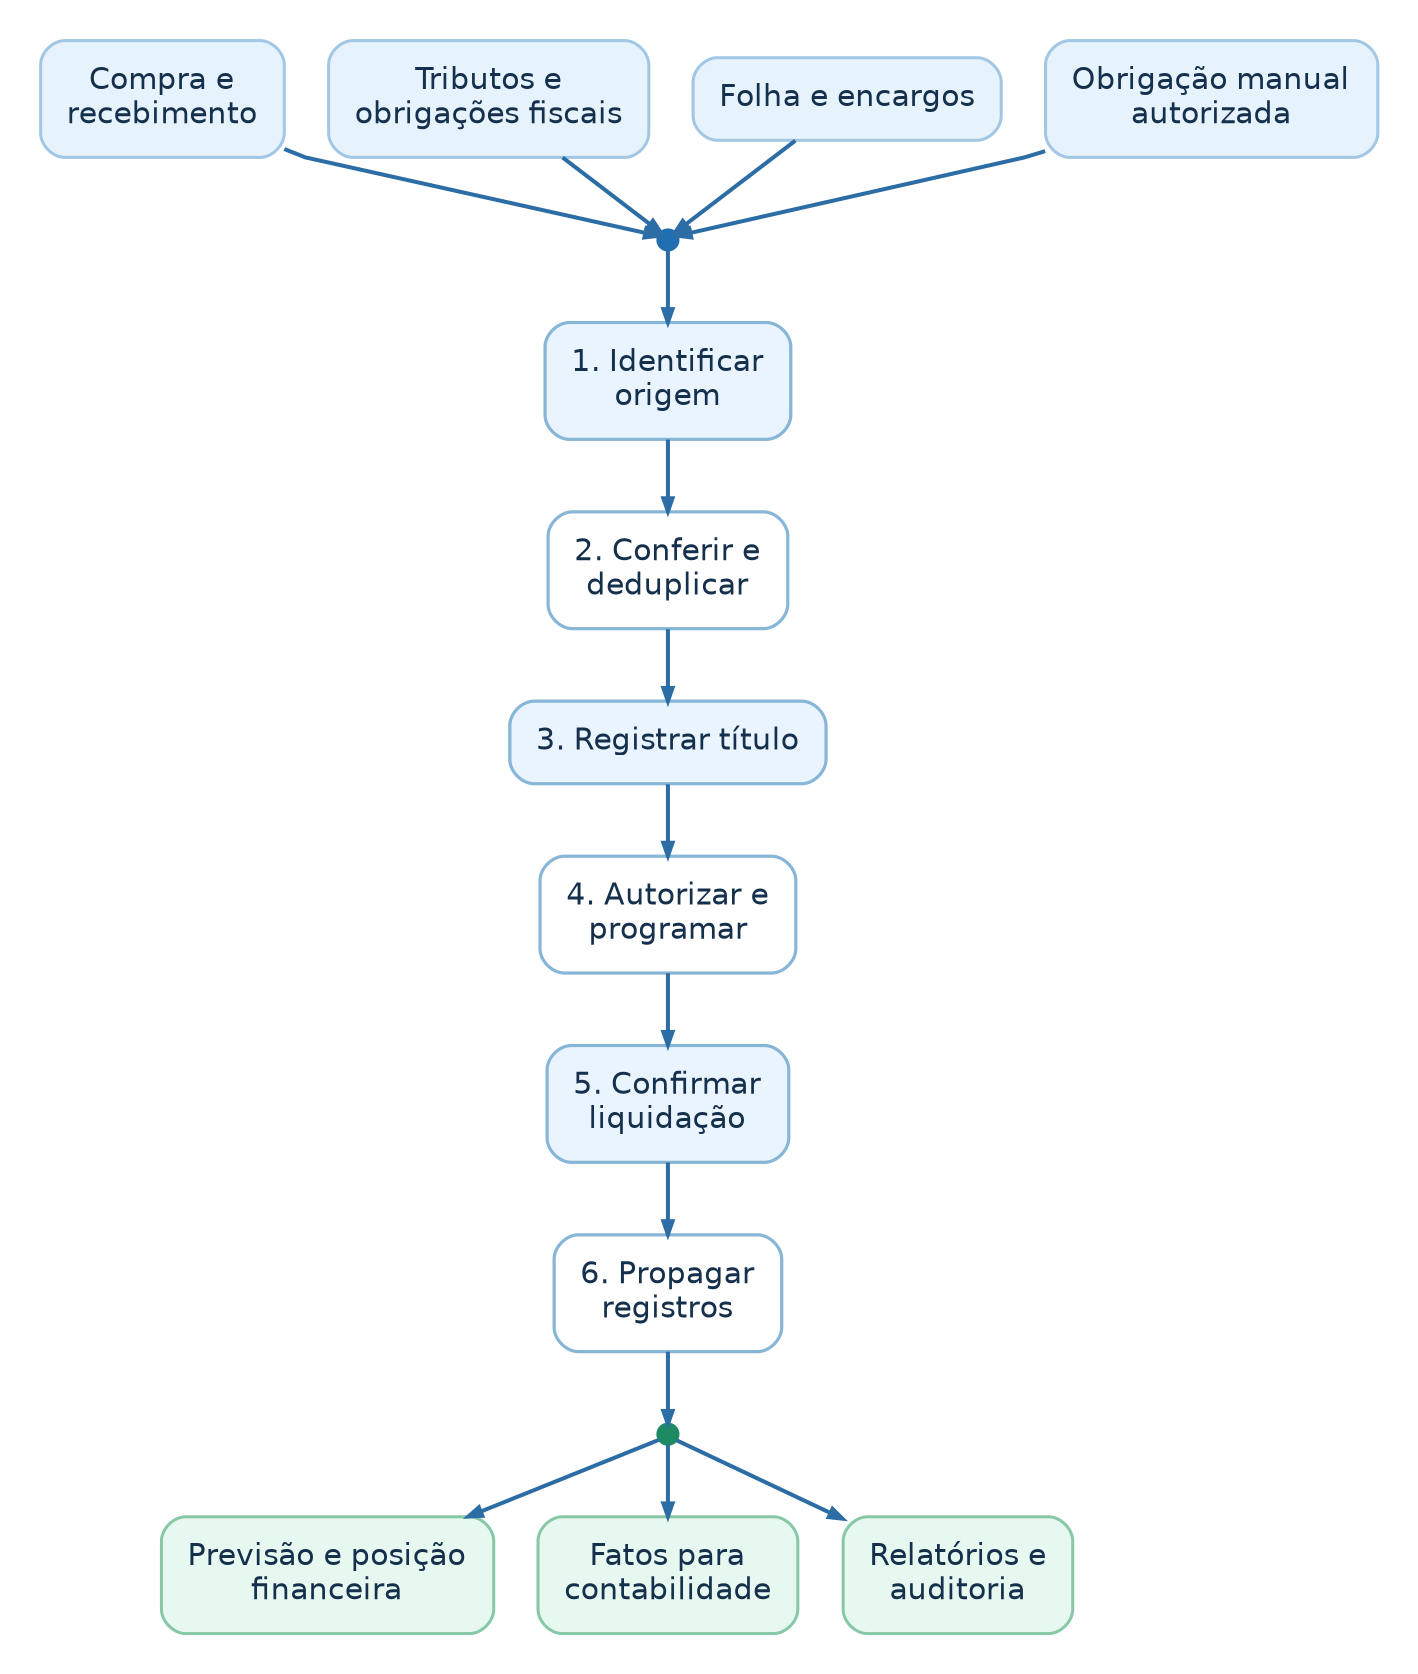
Compras, tributos, folha e lançamentos autorizados podem originar contas. O mapa diferencia origem, conferência, programação, pagamento, conciliação e reflexos contábeis — sem duplicar um mesmo débito.
Da compra ou obrigação à baixa, com origem única e reflexos em caixa e contabilidade.
Ampliar em nova aba ↗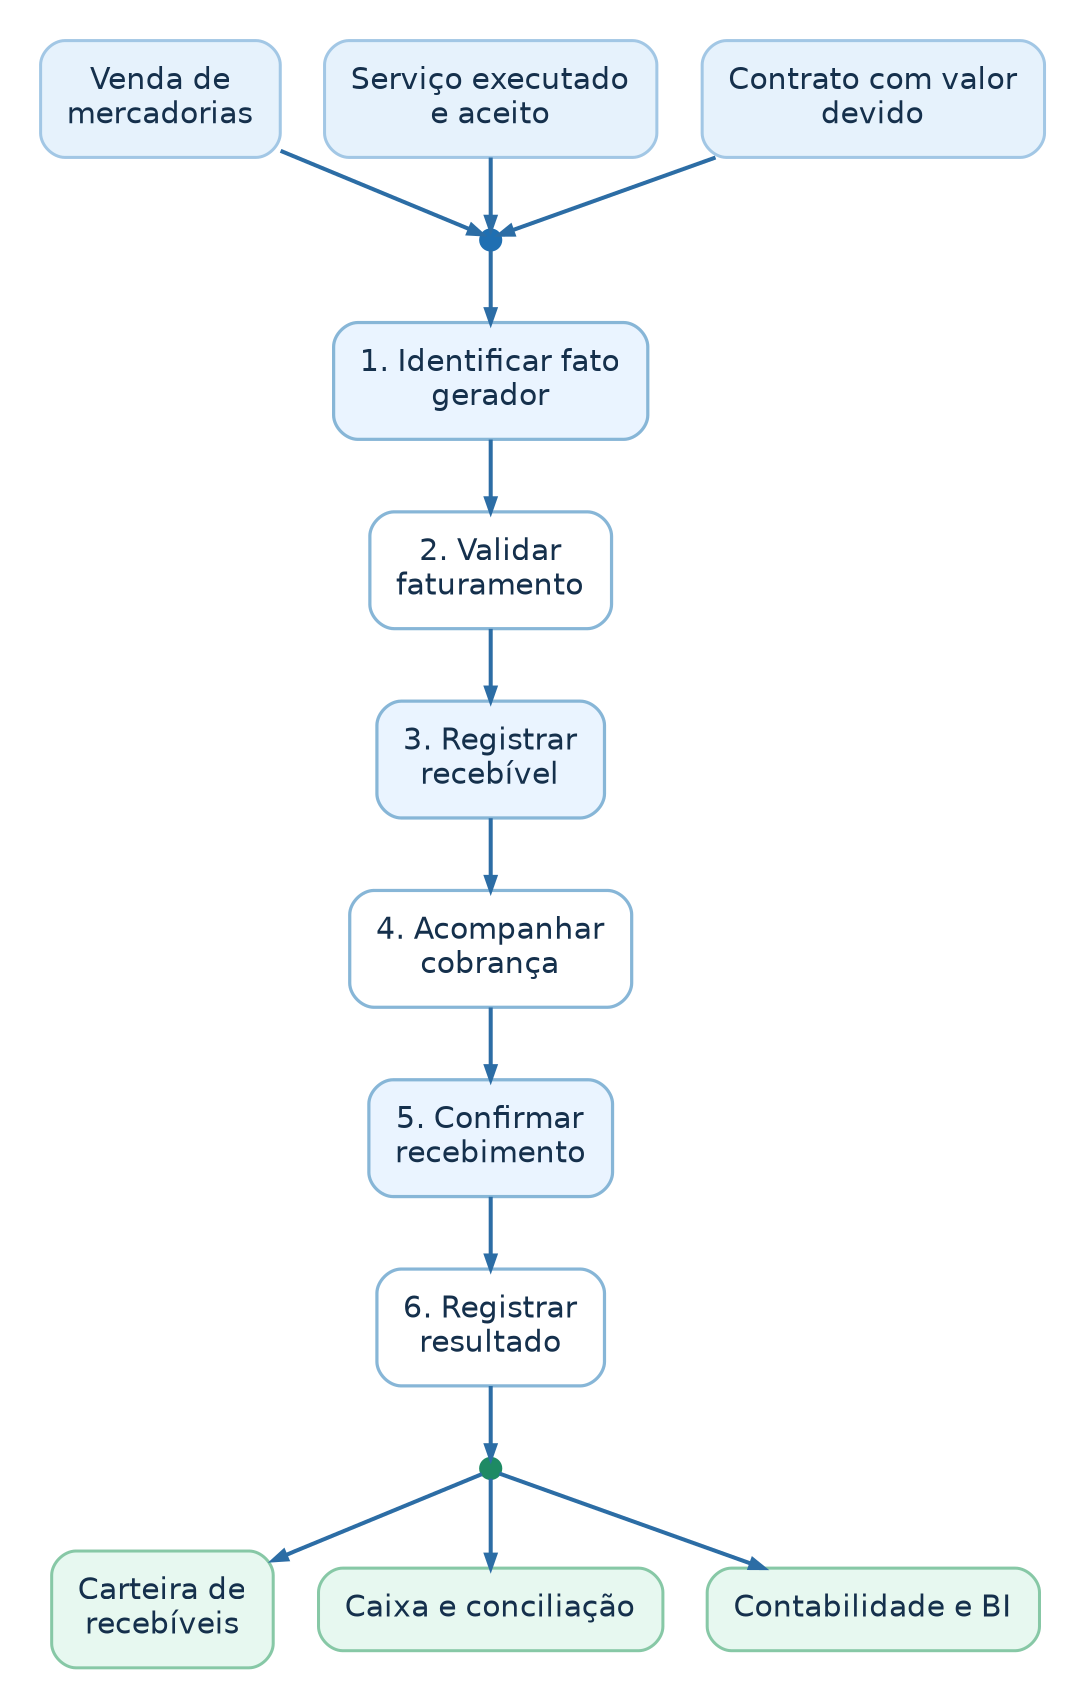
Da venda ou serviço à cobrança, recebimento e conciliação.
Ampliar em nova aba ↗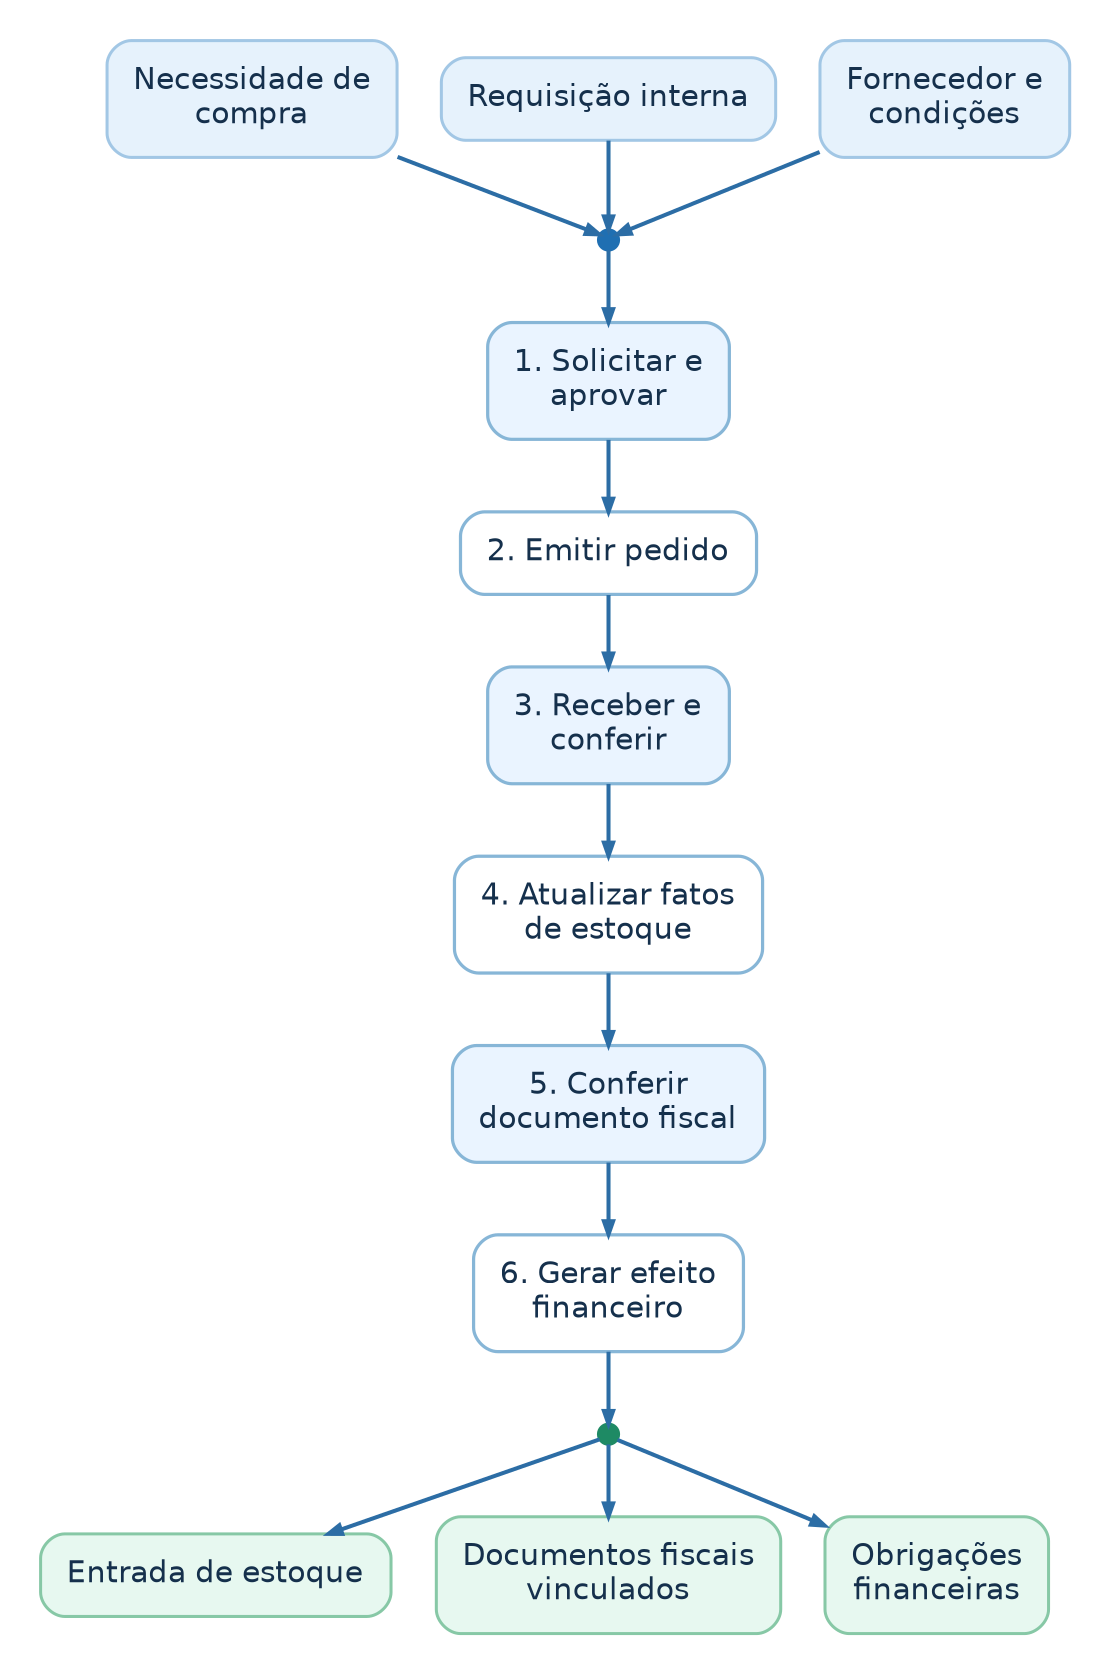
Solicitação, pedido, recebimento, documentação fiscal e reflexos operacionais.
Ampliar em nova aba ↗
Pedido, separação, entrega, recebíveis e registros fiscais.
Ampliar em nova aba ↗
Abertura, venda, meios de pagamento, encerramento e conferência de caixa.
Ampliar em nova aba ↗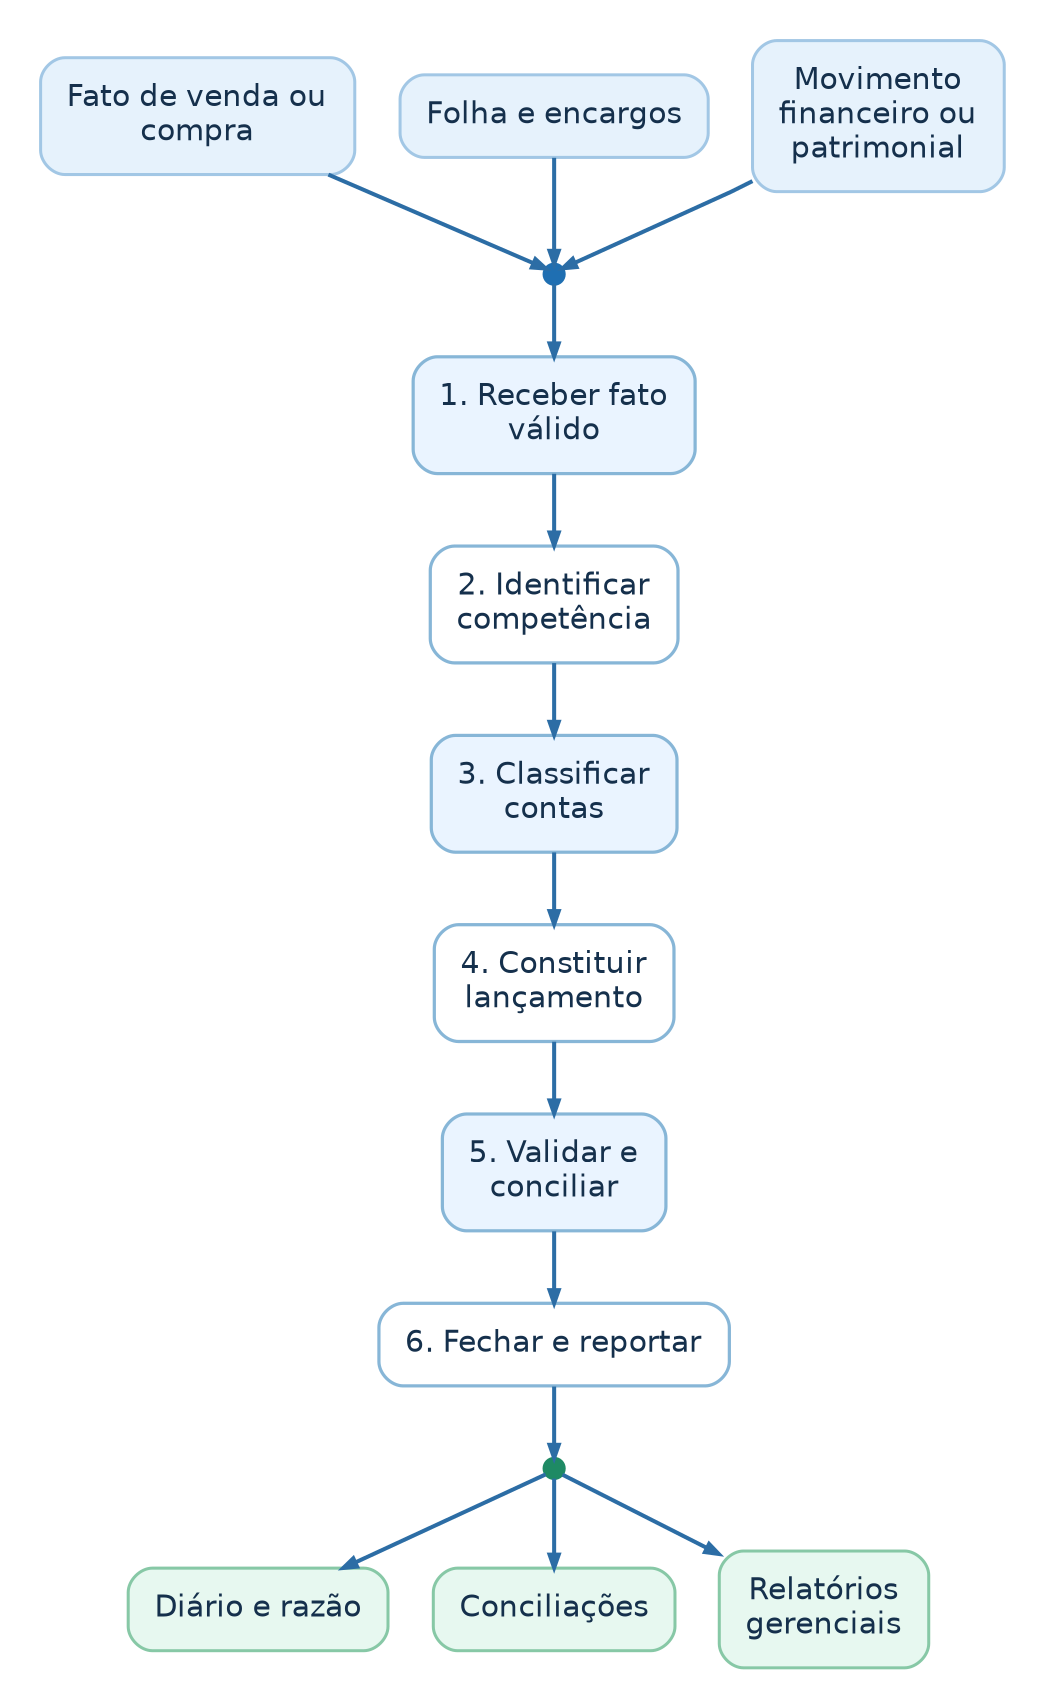
Fatos de origem, lançamentos balanceados, períodos e auditoria.
Ampliar em nova aba ↗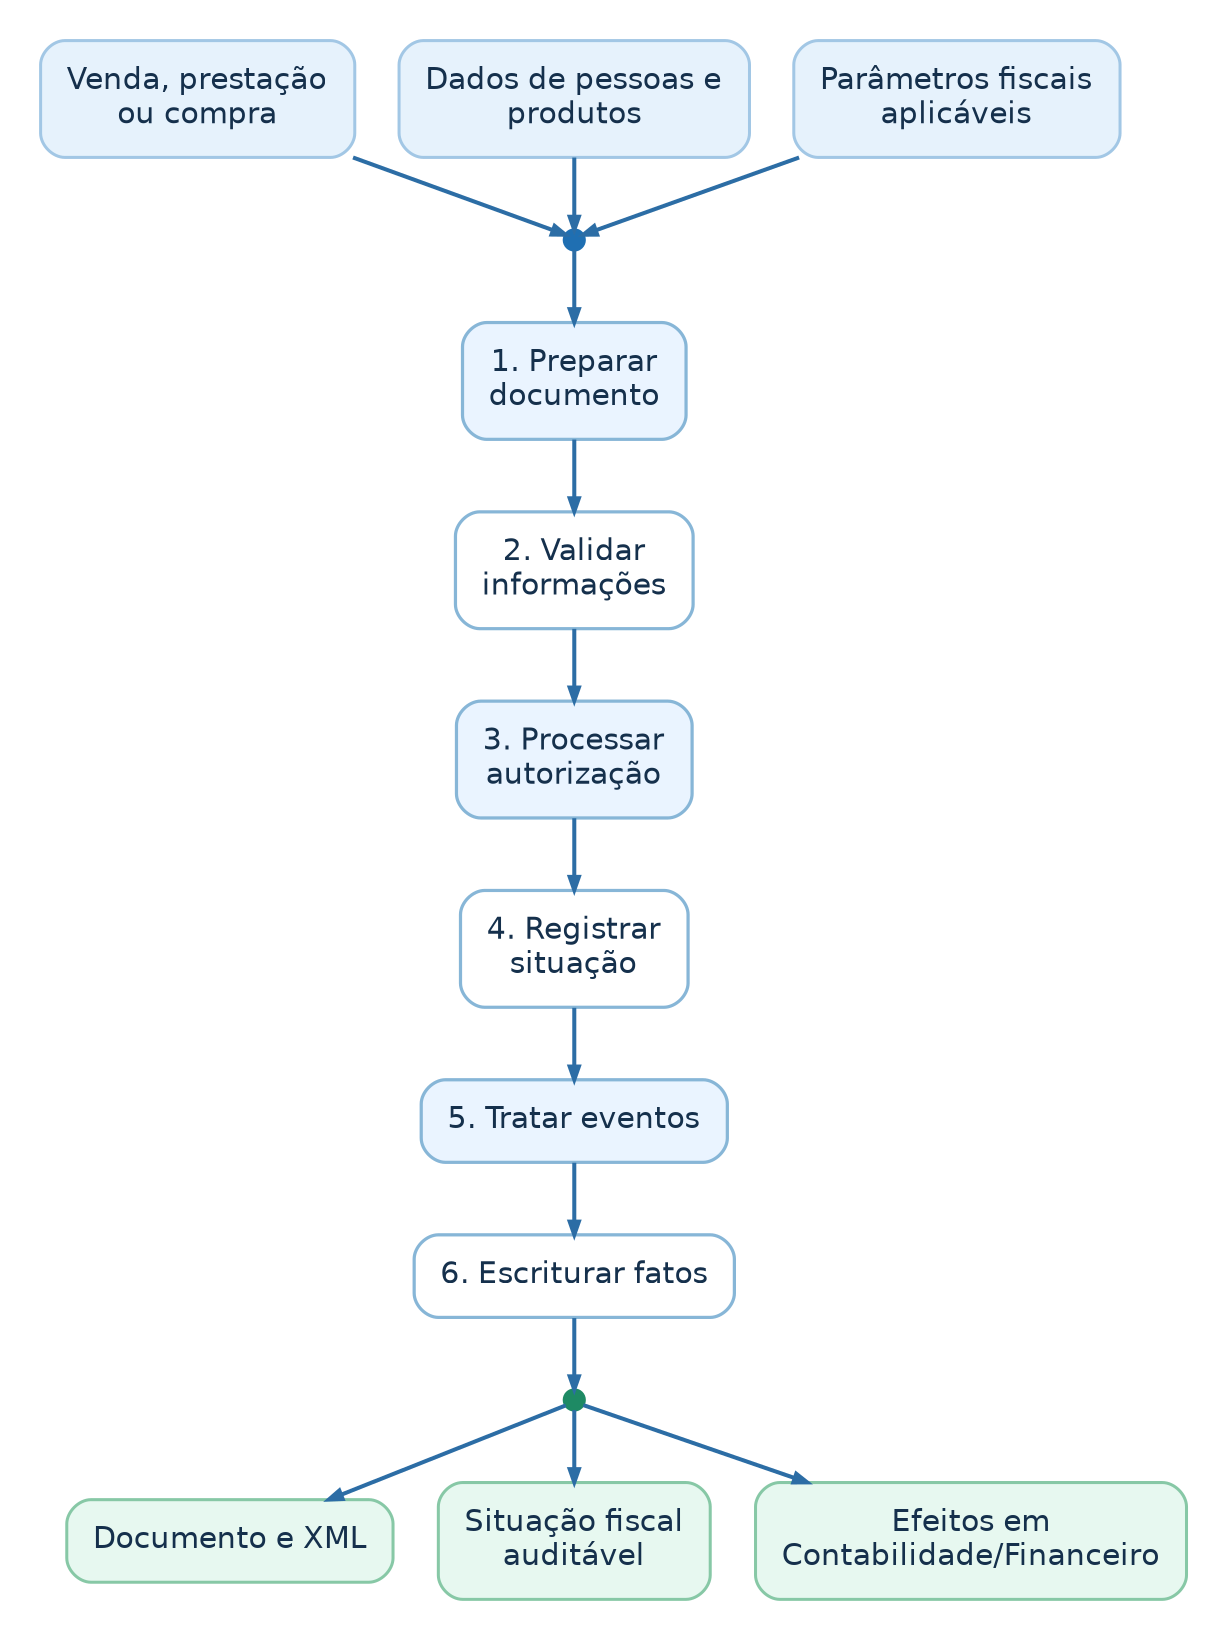
Documento fiscal, validação, estados, eventos e impacto nas demais áreas.
Ampliar em nova aba ↗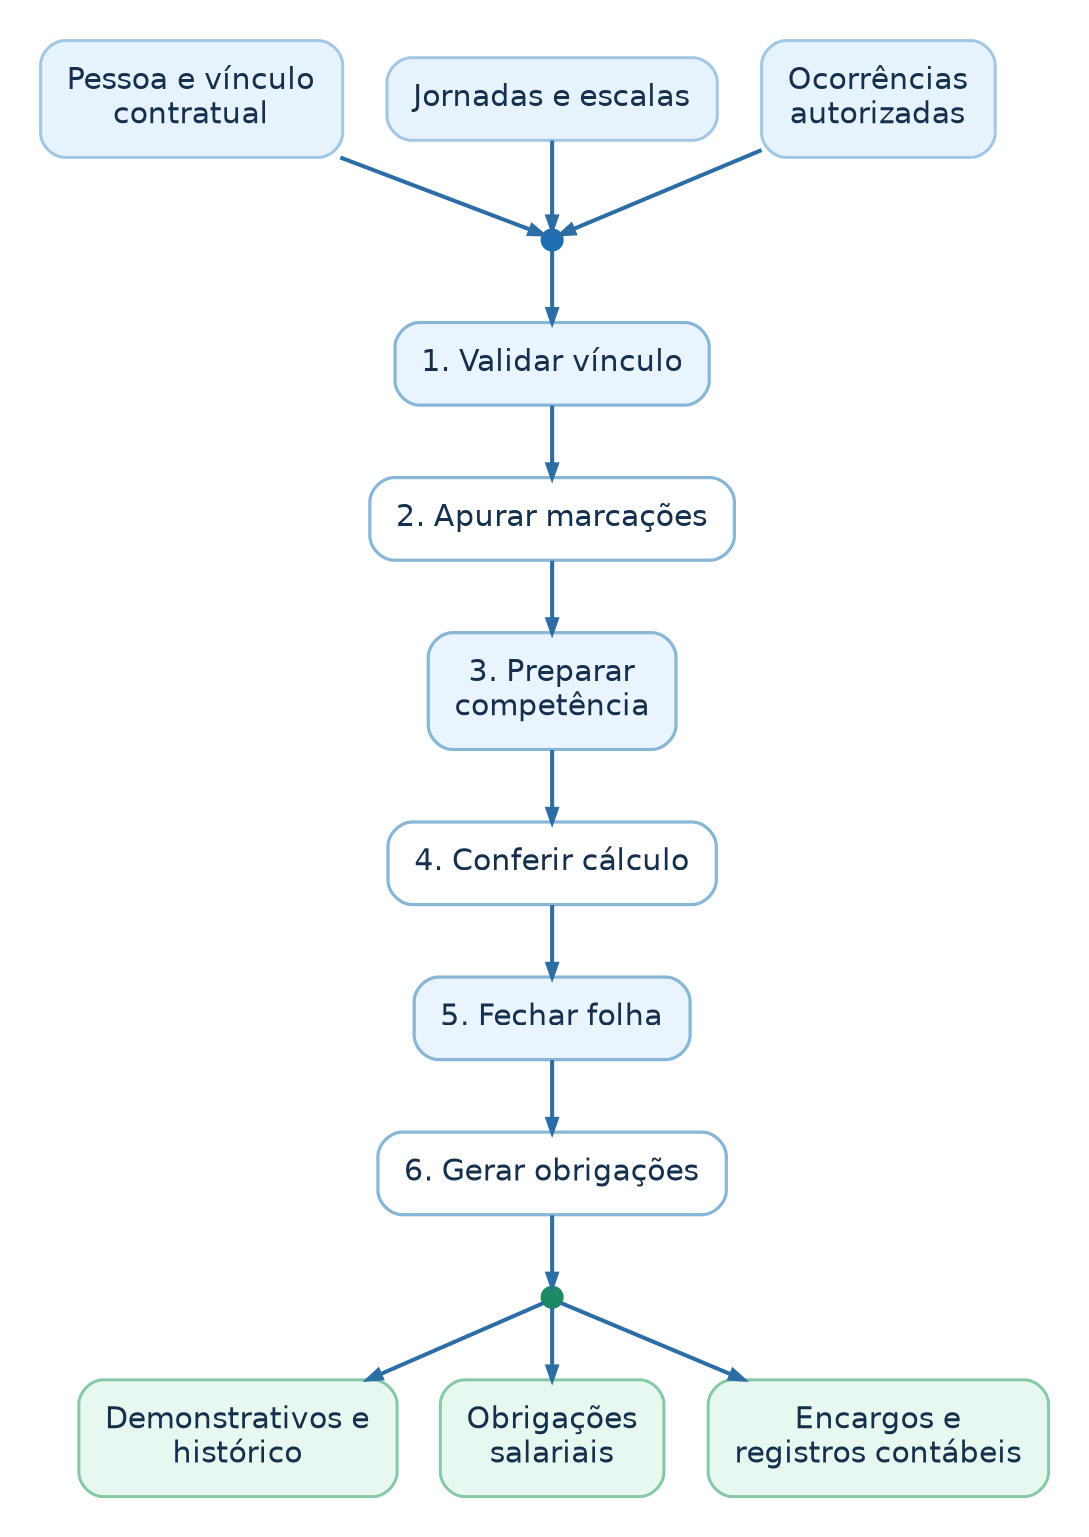
Cadastro, jornada, apuração, folha e obrigações financeiras.
Ampliar em nova aba ↗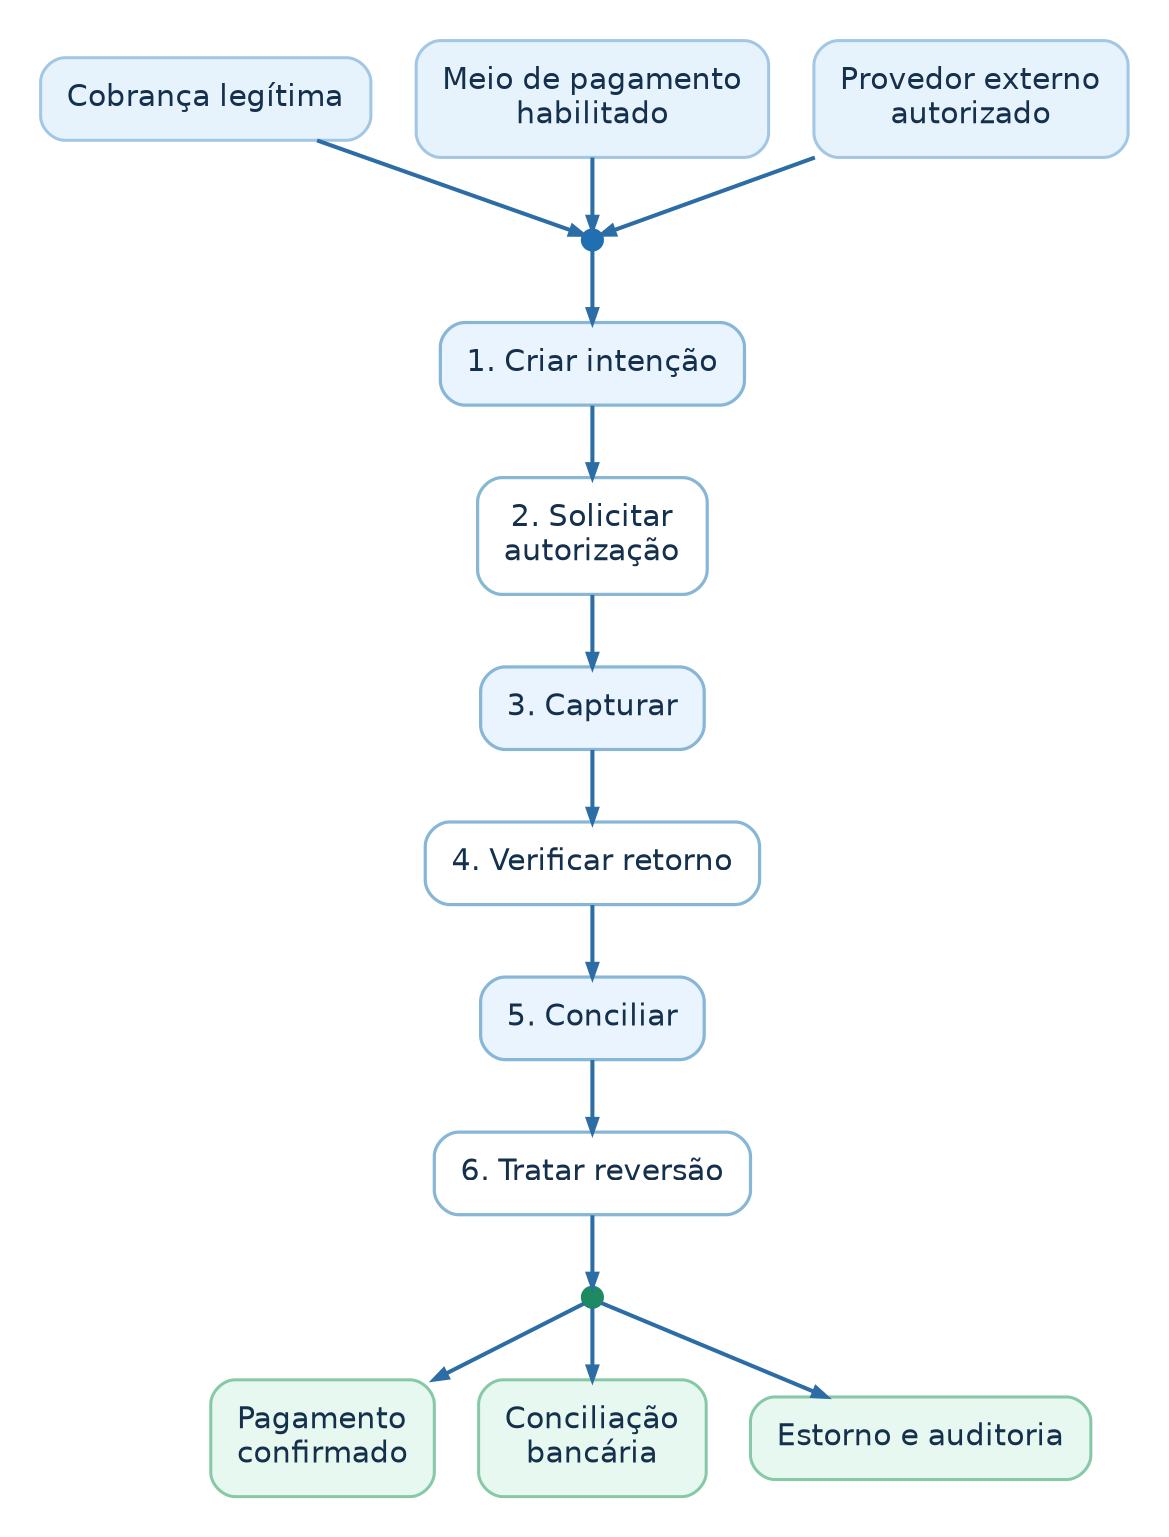
Iniciação, autorização, confirmação, baixa e conciliação de pagamentos.
Ampliar em nova aba ↗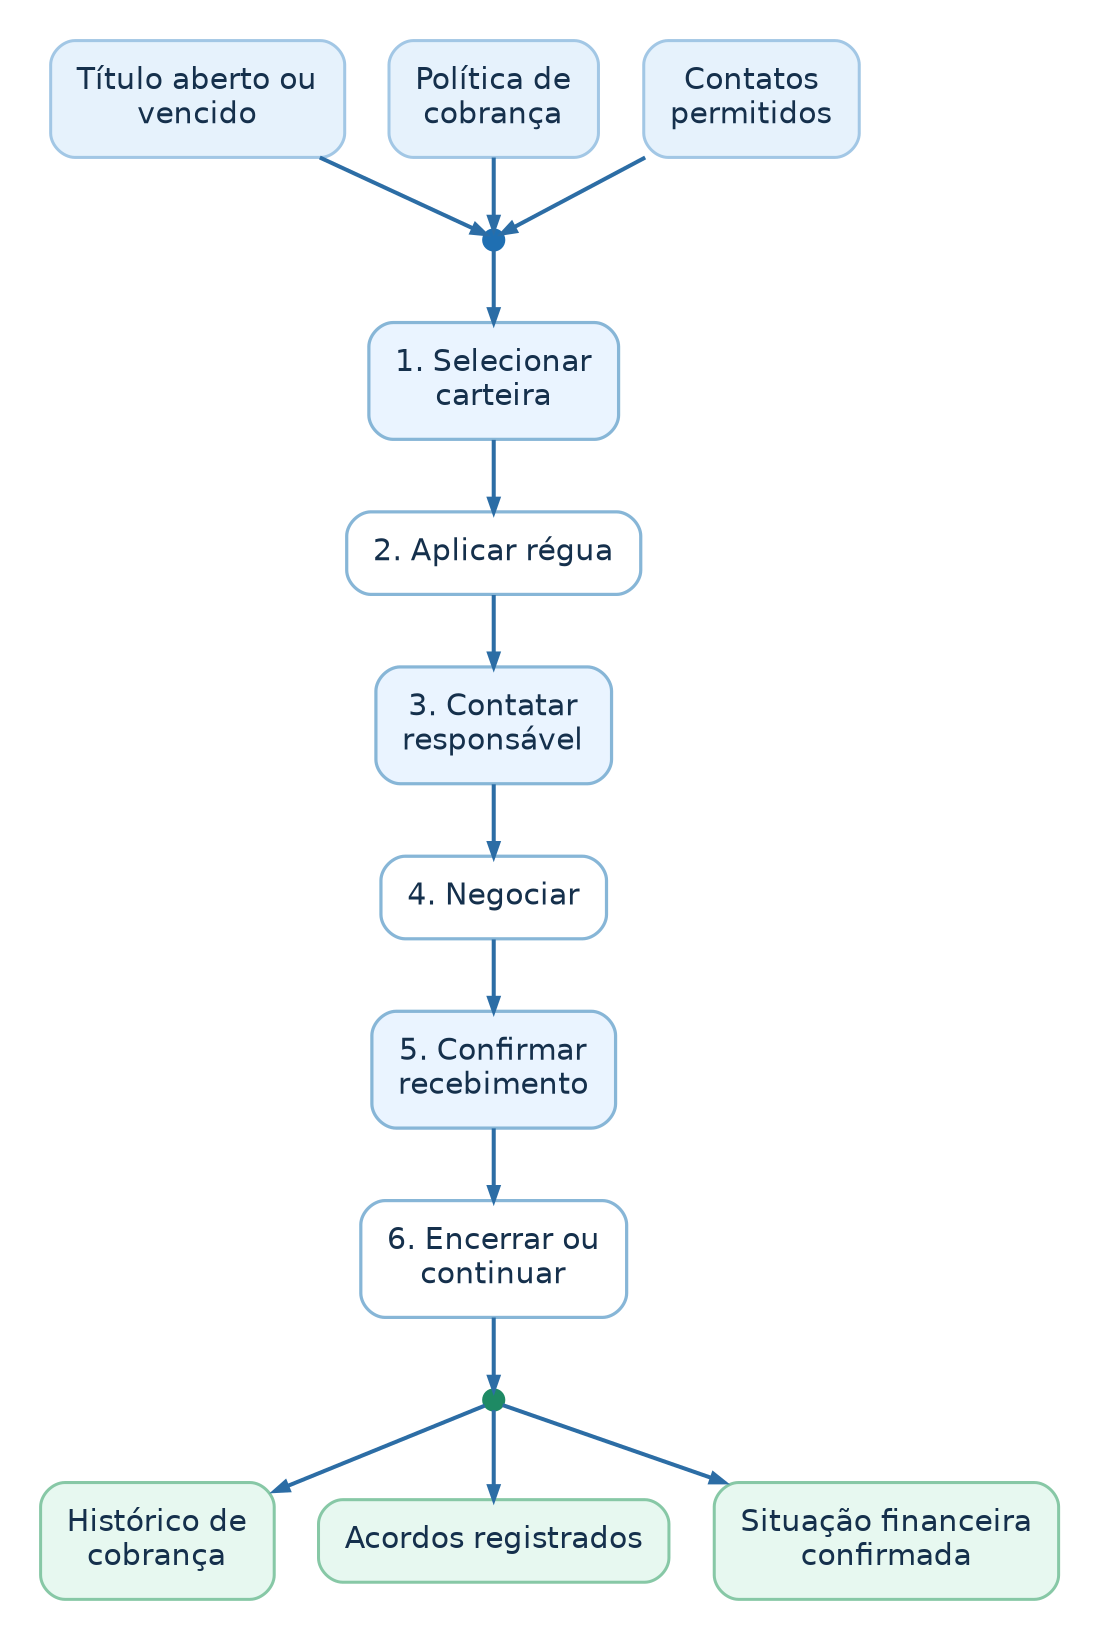
Vencimento, régua de cobrança, negociação e atualização de recebíveis.
Ampliar em nova aba ↗
Lead, relacionamento, oportunidade, proposta e conversão comercial.
Ampliar em nova aba ↗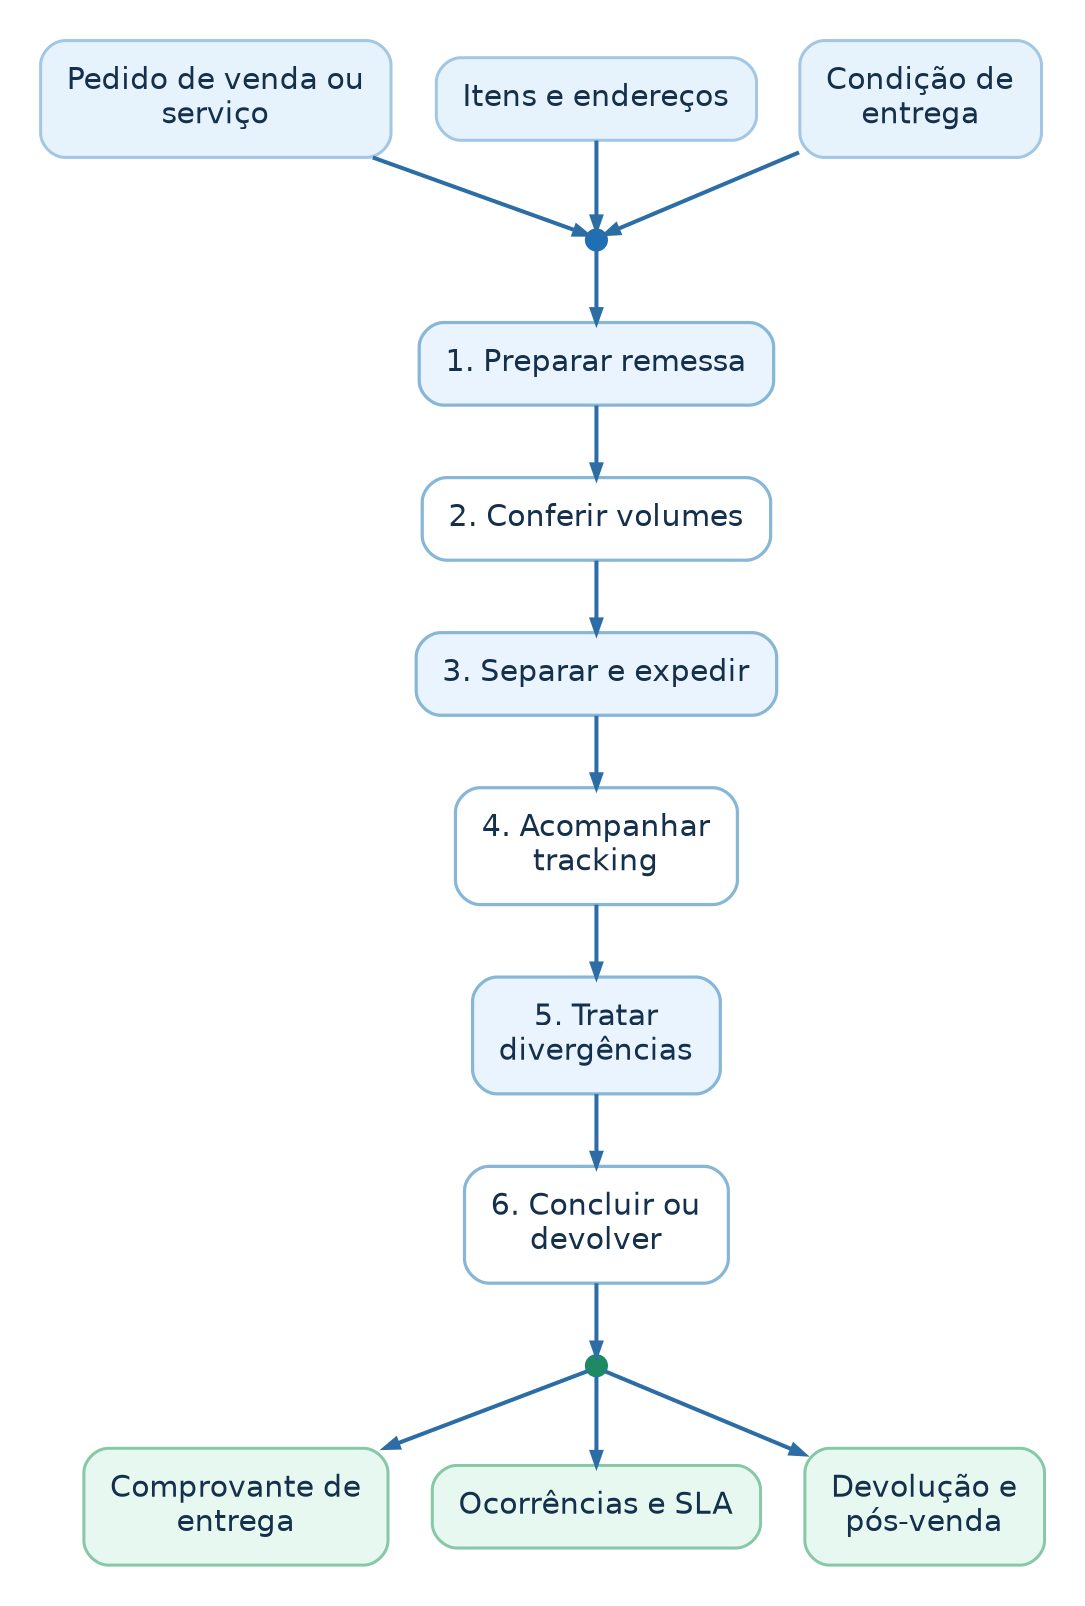
Expedição, transporte, acompanhamento, entrega e devoluções.
Ampliar em nova aba ↗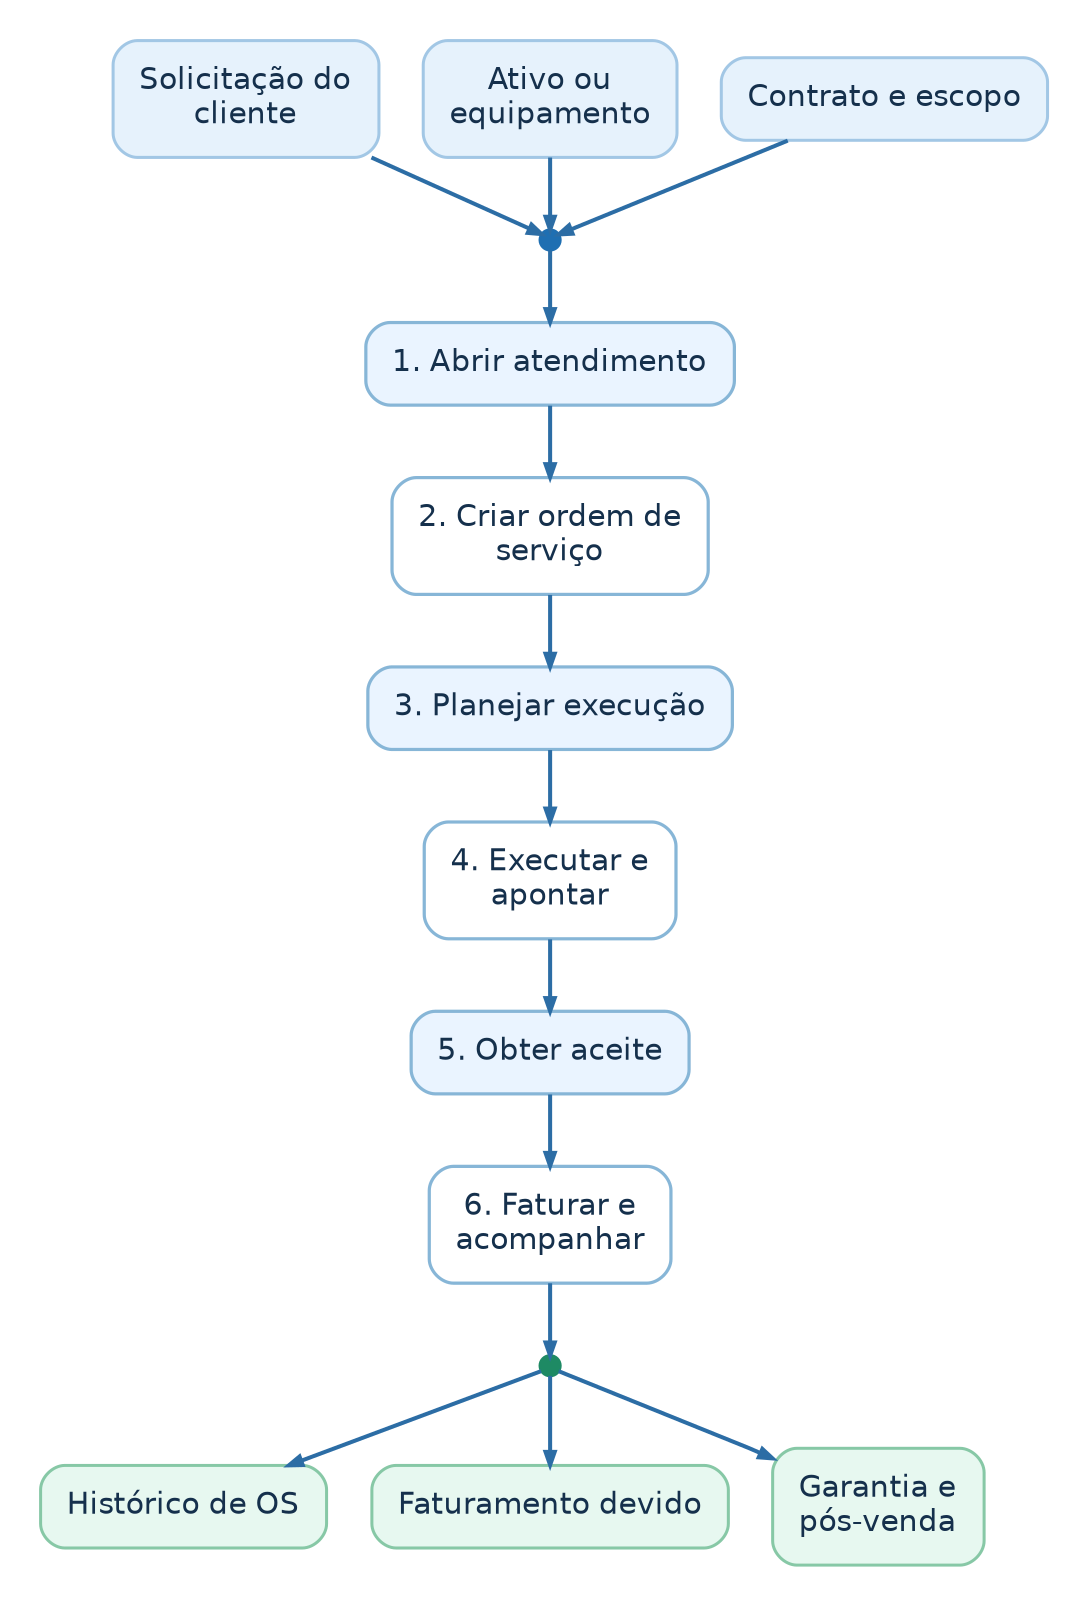
Atendimento, ordem de serviço, execução, aceite e pós-venda.
Ampliar em nova aba ↗
Materiais, estrutura de produto, produção, consumo e rastreabilidade.
Ampliar em nova aba ↗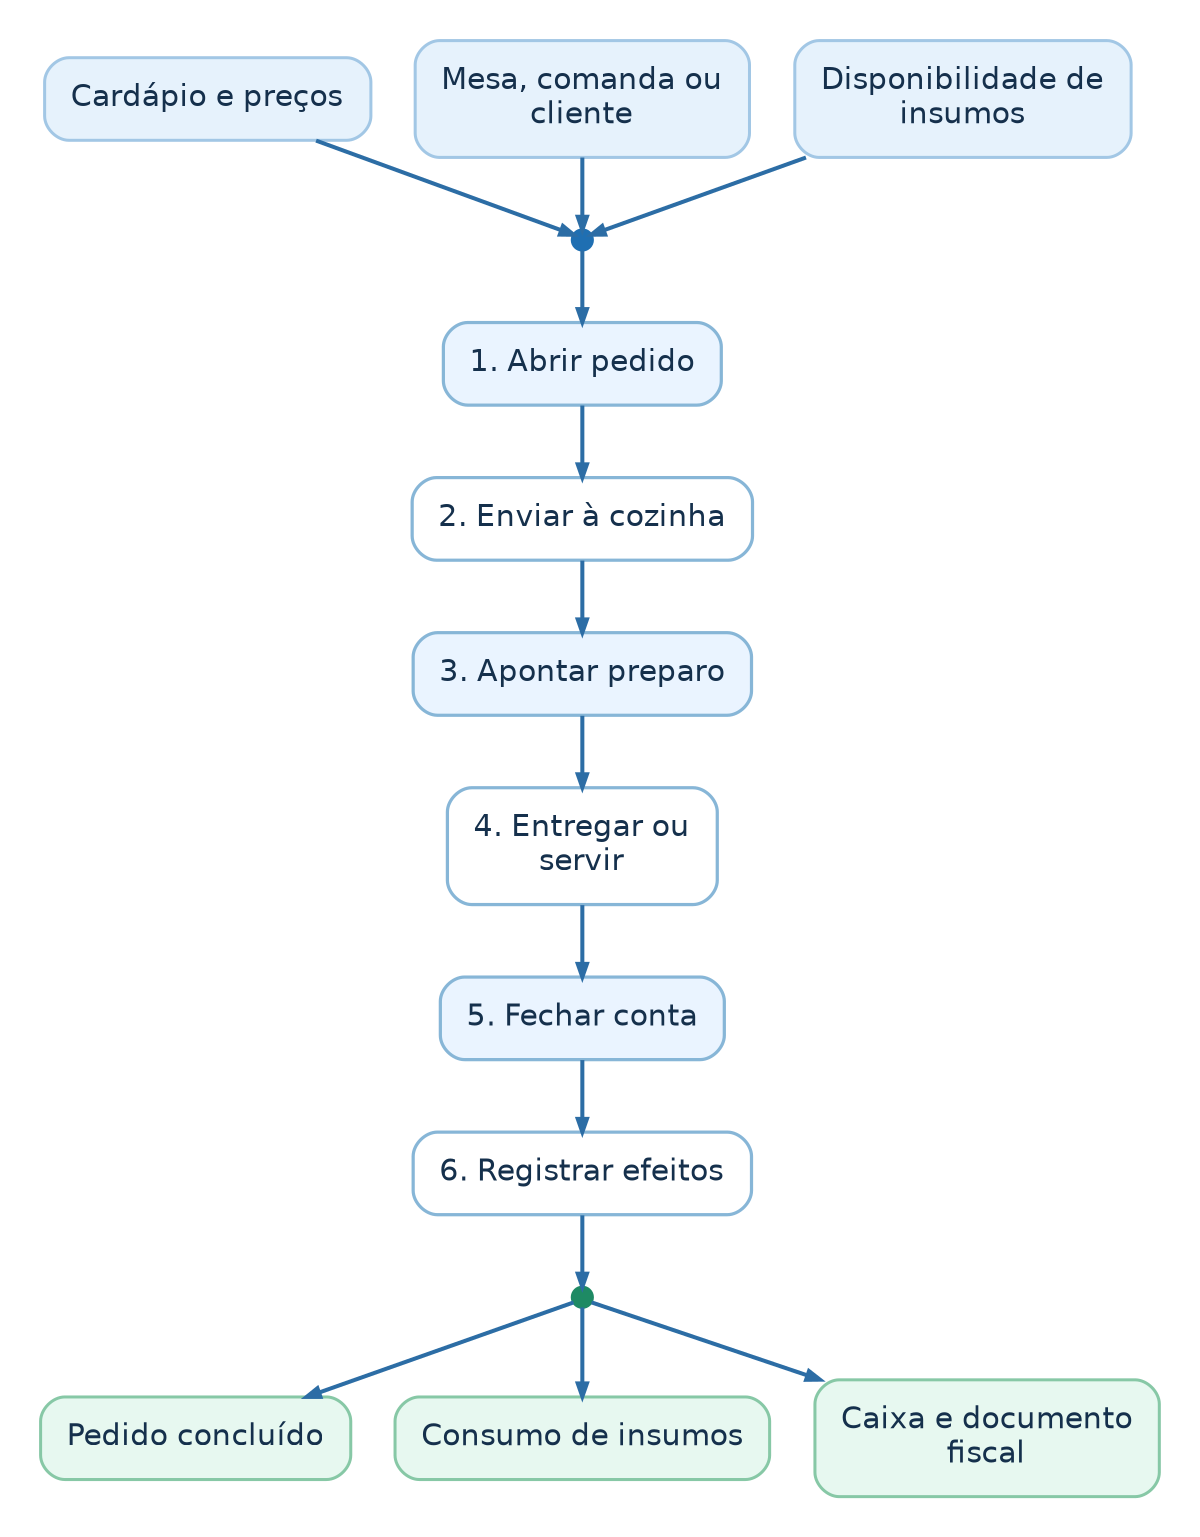
Pedido, preparo, entrega, cobrança e efeitos operacionais.
Ampliar em nova aba ↗
Disponibilidade, reserva, hospedagem, consumos e fechamento.
Ampliar em nova aba ↗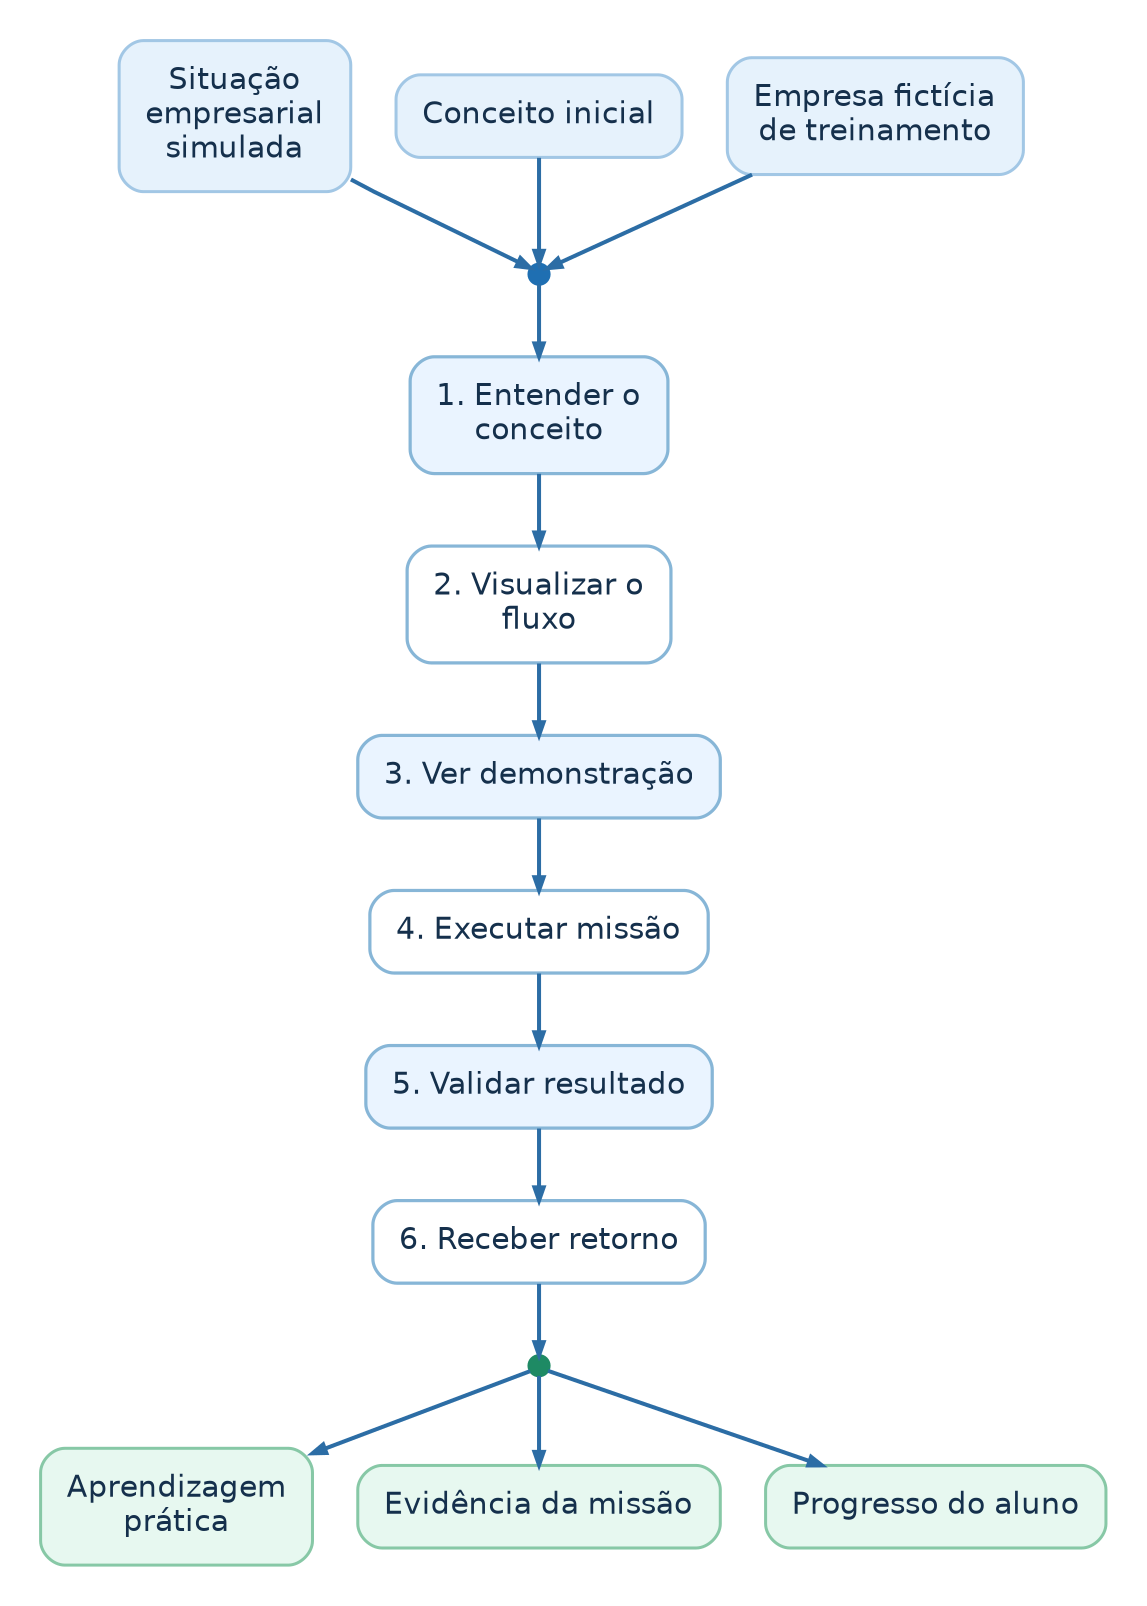
Contexto empresarial, orientação, missão, avaliação e aprendizagem.
Ampliar em nova aba ↗Os diagramas apresentam o modelo funcional documentado. Sua presença no site não certifica que todas as etapas estejam automatizadas ou habilitadas em todas as instalações.
Documentação detalhada ↗Obrigações podem surgir de compras e recebimentos, tributos, folha ou lançamentos autorizados.
Documento de origem único, identidade do credor, valores, parcelas, aprovações, vencimentos e baixa.
Posição financeira, caixa/bancos, lançamentos contábeis e relatórios.
Regra importante: Uma compra e sua nota fiscal não podem gerar duplicidade de contas. Baixa, conciliação e contabilização são etapas distintas.
Necessidade de material, pedido aprovado e fornecedor cadastrado.
Pedido → recebimento conferido → entrada de mercadoria e registro das obrigações, conforme o documento e a regra.
Saldo de estoque, custo, conta a pagar e informação fiscal, quando aplicável.
Regra importante: Pedido emitido não significa mercadoria recebida, nem pagamento realizado.
Proposta, pedido de venda, venda de balcão ou prestação de serviço.
Confirmação → documento de venda → recebível → cobrança/recebimento, segundo a regra adotada.
Contas a receber, caixa, fiscal, estoque e BI.
Regra importante: Venda, captura do pagamento, baixa no banco e autorização fiscal são eventos separados.
Pessoas, vínculos, ponto, eventos e rubricas de uma competência.
Apuração e aprovação → fechamento da folha → obrigações salariais e encargos.
Contas a pagar, pagamentos autorizados, informações contábeis e relatórios.
Regra importante: Folha fechada não equivale à transferência bancária executada. Tributos e obrigações acessórias têm seus próprios processos.
Solicitação do cliente, ativo, contrato ou chamado de atendimento.
Triagem → orçamento → execução da OS → conclusão/aceite, com apontamentos quando cabíveis.
Histórico do ativo, estoque de peças, cobrança, financeiro e indicadores.
Regra importante: Finalizar uma OS não autoriza baixa de estoque, cobrança ou faturamento sem os eventos correspondentes.
Pedido, remessa ou demanda de expedição registrada.
Separação → volumes → expedição → acompanhamento → entrega ou devolução.
Status do pedido, movimento de estoque, pós-venda e eventual conciliação de frete.
Regra importante: A emissão de etiqueta não comprova despacho ou entrega; as evidências são independentes.
Pesquisa de disponibilidade, tarifa, hóspede e reserva.
Reserva → check-in → consumos/serviços → check-out e fechamento.
Cobrança, financeiro, fiscal e relatórios de ocupação.
Regra importante: Reserva confirmada, pagamento recebido e documento fiscal emitido são fatos distintos.
Cardápio, comanda/mesa, pedido ou venda de balcão.
Pedido → cozinha/preparo → entrega → fechamento do consumo e registro do pagamento.
Estoque, financeiro, fiscal e relatórios operacionais, conforme os eventos.
Regra importante: Pedido pronto não significa quitado; emissão fiscal e baixa de estoque dependem das regras do cenário.
Nas telas que possuem documentação contextual vinculada, o foco em um campo seguido de Shift + F1 direciona o usuário ao assunto. Cada manual deve explicar o significado do campo, a origem de seus dados, o efeito sobre os demais módulos e como corrigir divergências. A documentação pública não recebe dados privados da empresa.
Central de Manuais